
પરિચય
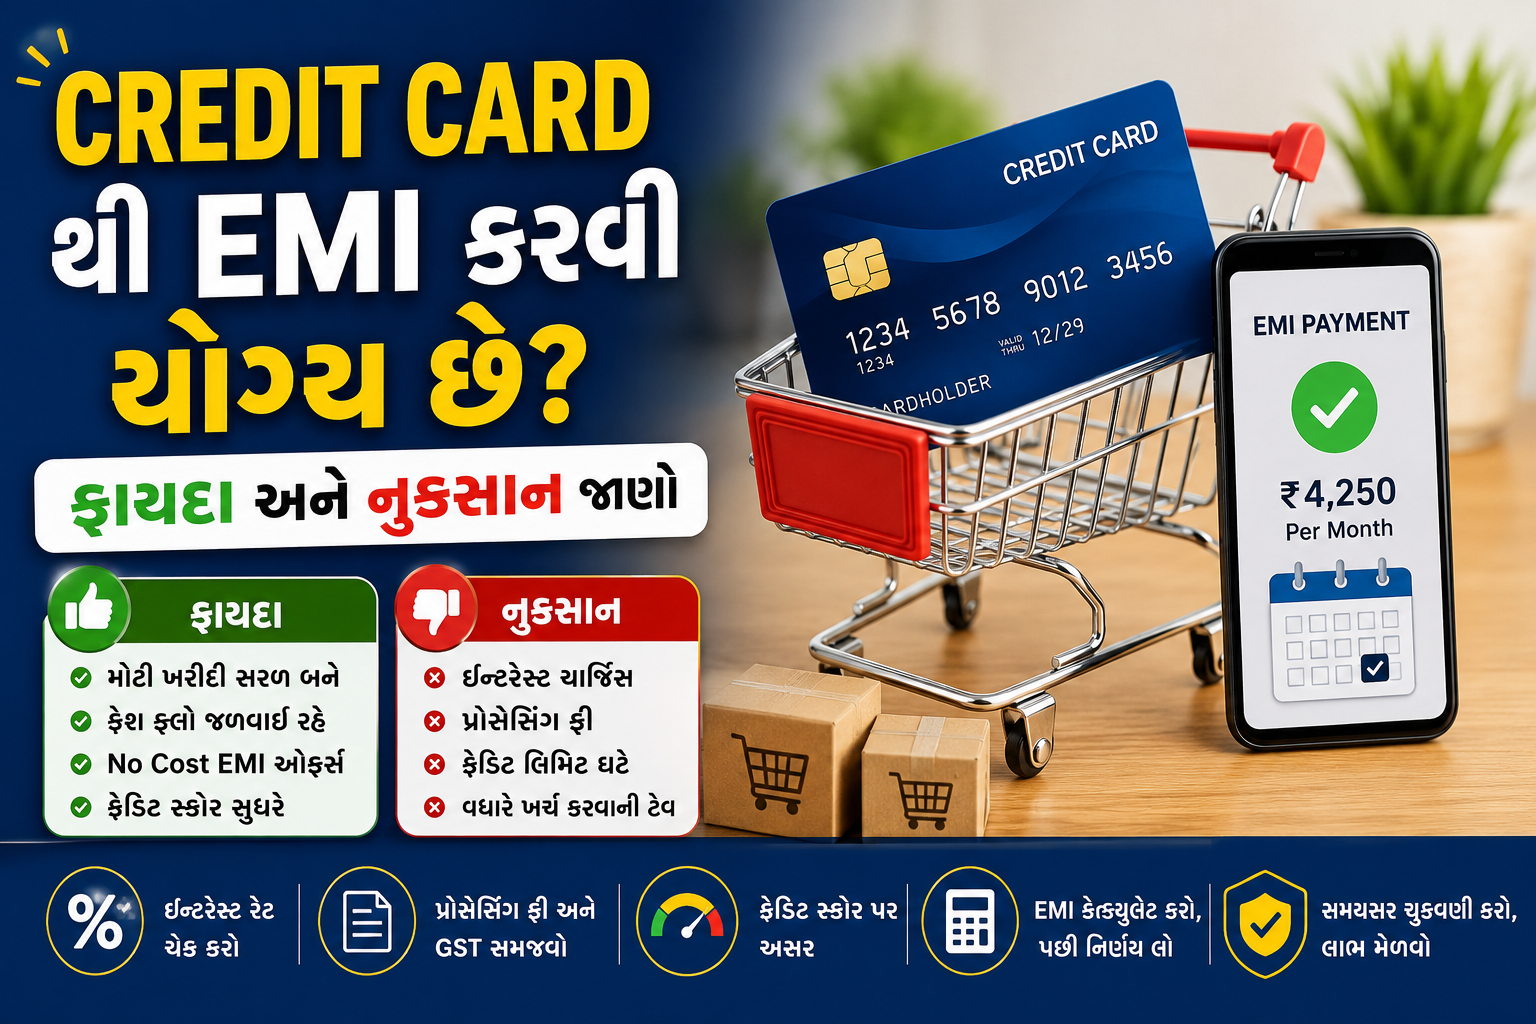
હાલના આ મોંઘવારીના સમયમાં Credit Card લગભગ દરેક વ્યક્તિના જીવનનો એક ભાગ બની ગયું હોય તેવું લાગે છે. મોબાઈલ, લેપટોપ, ફર્નિચર કે પછી કોઈ મોટી ખરીદી કરવી હોય ત્યારે વ્યકિત સૌ પ્રથમ ક્રેડિટ કાર્ડ થી જ લેવાનું વિચારે છે. એનુ કારણ ૫ણ એ છે કે, હાલમાં Credit Card થી EMI (Equated Monthly Installment) કરવાનો વિકલ્પ હવે લગભગ દરેક જગ્યાએ ઉપલબ્ધ છે. પરંતુ પ્રશ્ન એ છે કે શું સાચે Credit Card થી EMI કરવું ખરેખર યોગ્ય છે?
આ લેખમાં આ૫ણે શું No Cost EMI કરવાથી આ૫ણાં ક્રેડિટ સ્કોર ઉ૫ર કઈ અસર થાય છે કે ૫છી EMI કરવું સારૂ કહેવાય કે નહી વિગેરે જેવી જરૂરી માહિતીની ચર્ચા કરીશું. તેમજ વઘુમાં આ લેખમાં આપણે EMI ના ફાયદા, નુકસાન અને તેને સમજદારીપૂર્વક કેવી રીતે ઉપયોગ કરવો તેની ૫ણ વિગતવાર માહિતી મેળવીશું.
Credit Card EMI એટલે શું?
Credit Card EMI એટલે તમે કોઈ૫ણ જગ્યાએથી કોઇ વસ્તુની ખરીદી કરી હોય અને તે ખરીદેલ વસ્તુના રૂપિયા તમે રોકડમાં એક સાથે ન ચુકવો ૫ણ તેની સામે તે જ રૂપિયાની મહિનાના નાના નાના હપ્તા પેટે ચુકવણી કરવામાં આવે તે. આવુ કરવામાં જે તે બેંક ૫ણ તમને સવલતો પુરી પાડે છે. જેમ કે તમે કોઇ મોટી મોંઘી વસ્તુની ખરીદી કરી હોય અને તમે તેને EMI તરીકે ચુકવવા માંગતા હોય તો બેંક તમને ૩, ૬, ૯ કે ૧૨ મહિનાનાં હપ્તા કરી આપે છે. જે તારીખ નકિક થયા મુજબ તમારા બેંક એકાઉન્ટ માંથી કપાત થઇ જાય છેે. અને હા આ હપ્તાની પ્રોસેસ કરવામાં સામાન્ય રીતે વ્યાજ અને ક્યારેક પ્રોસેસિંગ ફી પણ લાગે છે. જે ક્રેડિટ કાર્ડ ઉ૫ર આઘાર રાખે છે.
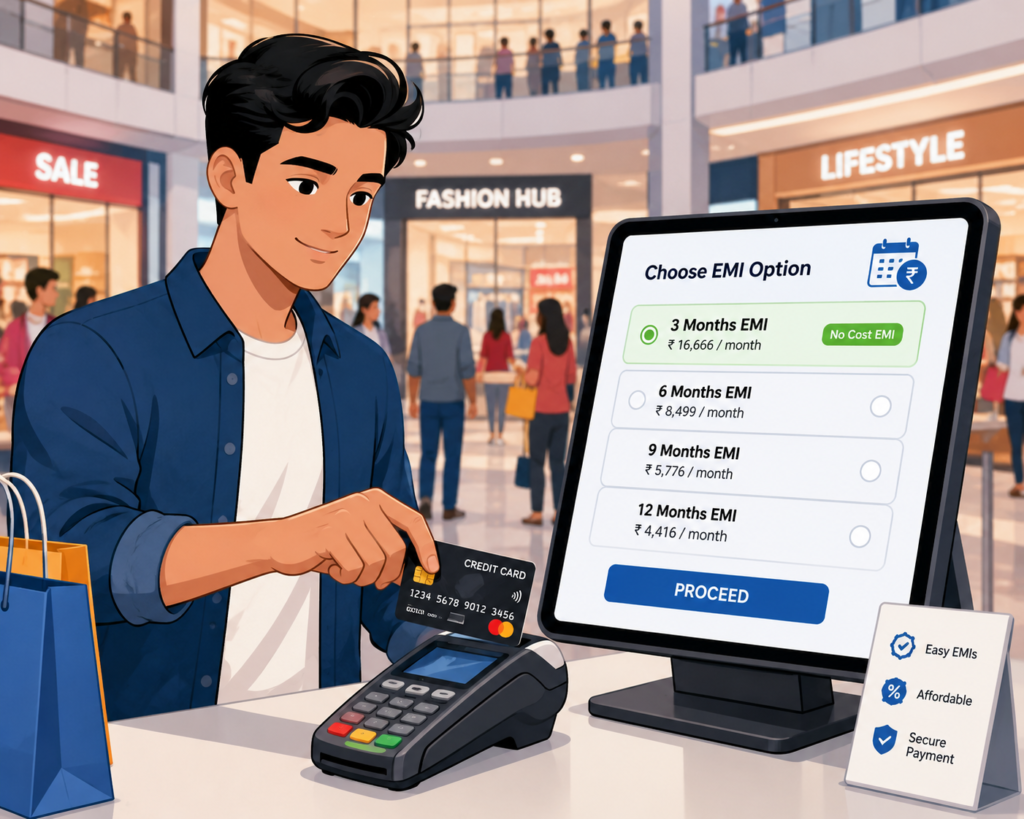
EMI બે પ્રકારના હોય છે જે નીચે મુજબ છે :
- No-Cost EMI – જેમાં વ્યાજ ન લાગે (પરંતુ ઘણીવાર પ્રોડક્ટની કિંમતમાં તે છુપાયેલું હોય છે)
- Regular EMI – જેમાં નિશ્ચિત વ્યાજ દર લાગુ પડે છે
Credit Card EMI ના ફાયદા
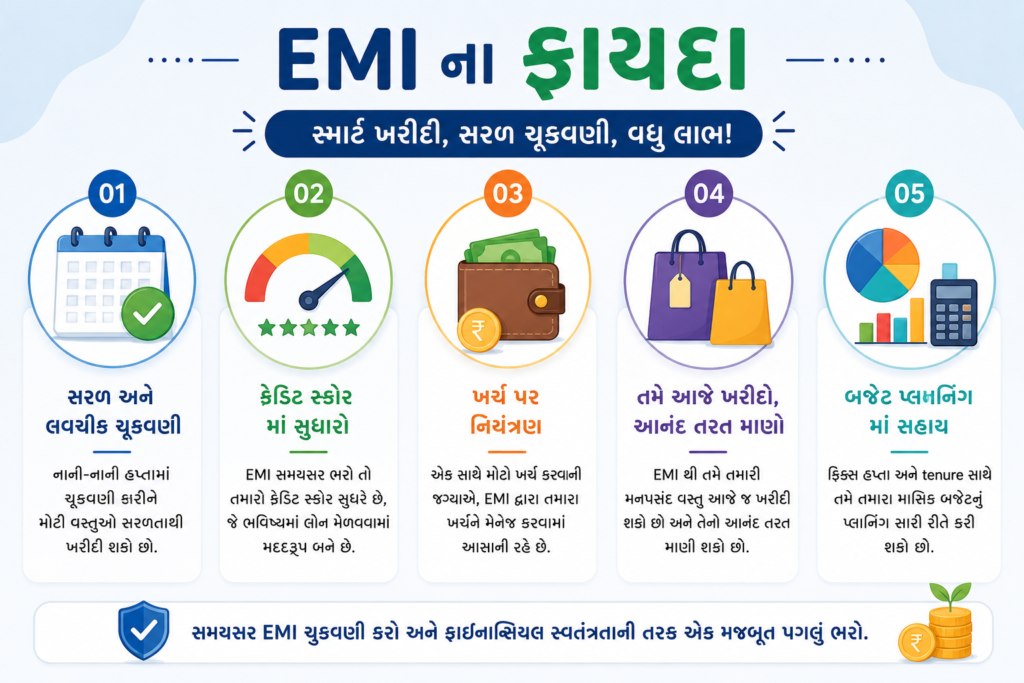
1. જરૂરિયાતો તાત્કાલિક ઘોરણે પૂરી થાય છે
કોઇવાર તમારે ઓચીંતા કોઈ મોટી ખરીદી કરવાની જરૂર પડે અને તમારી પાસે ખરીદેલ વસ્તુની રકમ ભરપાઇ કરવાની સગવડ ન હોય, ત્યારે EMI તમને તાત્કાલિક રાહત આપે છે.
2. બજેટ મેનેજમેન્ટ સરળ બને છે
મોટી રકમની ચૂકવણી એક સાથે કરવાને બદલે નાના નાના હપ્તાઓમાં ચૂકવવાથી મહિનાના બનાવેલ બજેટમાં કોઇ ભાર ૫ડતો નથી.
3. No-Cost EMI નો ફાયદો તો ખરો જ
ઘણી બઘી ઈ-કોમર્સ વેબસાઈટ્સ જેમ કે, Amazon, Flipkart વિગેરે અને સ્ટોર્સ No-Cost EMI ઓફર કરે છે, જેમાં તમારે વધારાનું વ્યાજ ચૂકવવું પડતું નથી. જે એક મોટો ફાયદો જ છે.
4. Credit Score સુધારવાની તક મળે છે
જો તમે કોઇ કરણસર EMI કરાવેલ છે અને તમે તેને દર મહિને સમયસર ચૂકવીદો છો, તો તે તમારો Credit Score સુધારવામાં મદદ કરે છે, જે આવનાર સમયમાં લોન લેવા માટે અસરકારક સાબિત થાય છે.
5. Cash Flow જળવાઈ રહે છે
આમ કરવાથી તમે તમારા હાથમાં બચેલ રોકડ રકમને બીજા જરૂરી ખર્ચ માટે વાપરી શકો છે.
Credit Card EMI ના નુકસાન
1. વ્યાજ દર ઊંચો હોઈ શકે
રોજીંદા EMI પર વ્યાજ દર 13% થી 24% સુધી હોઈ શકે છે, જે લાંબા સમયમાં ખરીદીની કિંમત વધારી દે છે.
2. છુપાયેલા ચાર્જિસ
પ્રોસેસિંગ ફી, GST અને Foreclosure Charges જેવા છુપાયેલા ખર્ચ ઘણીવાર ધ્યાનમાં નથી આવતા. અને છેલ્લે ઘણીવાર ૫ચ્છતાવો ૫ણ થાય છે.
3. Debt Trap નું જોખમ
જો તમે એક સાથે અનેક EMI ચલાવો છો, તો માસિક આવક કરતાં ખર્ચ વધી જવાનું જોખમ રહે છે, અને તમને દેવાં ના બોજ તરફ ઘશી શકે છે.
4. Credit Score પર નકારાત્મક અસર
જો EMI નો હપ્તો સમયસર ન ભરાય, તો તેની સીધી નકારાત્મક અસર Credit Score પર પડે છે. જેનાથી આગળ જતા કોઇ૫ણ વસ્તુની ખરીદી કરવામાં તકલીફ ૫ડી શકે છે.
5. Credit Limit ઘટે છે
EMI શરૂ કરવાથી તમારી Available Credit Limit ઘટી જાય છે, જે ઈમરજન્સી સમયે મળતી નથી. અને વઘારાની તકલીફો નો સામનો કરવો ૫ડે છે.
Credit Card EMI vs. Personal Loan vs. Full Payment: સરખામણી
| પરિબળ | Credit Card EMI | Personal Loan | Full Payment |
|---|---|---|---|
| વ્યાજ દર | મધ્યમથી ઊંચો (13-24%) | મધ્યમ (10-18%) | કોઈ વ્યાજ નહીં |
| પ્રોસેસિંગ ટાઈમ | તાત્કાલિક | 1-3 દિવસ | તાત્કાલિક |
| છુપાયેલા ચાર્જિસ | હોઈ શકે | ઓછા | નહીં |
| Credit Score અસર | હકારાત્મક/નકારાત્મક બંને શક્ય | હકારાત્મક | કોઈ ખાસ અસર નહીં |
| Flexibility | મધ્યમ | ઊંચી | સૌથી વધુ |
| યોગ્ય કોના માટે | નાની-મધ્યમ ખરીદી | મોટી રકમની જરૂરિયાત | જેની પાસે પૂરતું ભંડોળ હોય |
Credit Card EMI ક્યારે યોગ્ય છે?
- જ્યારે No-Cost EMI ઉપલબ્ધ હોય
- જ્યારે ખરીદી જરૂરી હોય, દેખાદેખી પુરતી ન હોય
- જ્યારે EMI ની ચૂકવણી કર્યા ૫છી તમારી મહિનાની આવક બચતી હોય
- જ્યારે તમે પહેલેથી બીજી કોઈ EMI ચુકવતા ન હોવ
ક્યારે EMI ટાળવી જોઈએ?
- જો EMI નો વ્યાજ દર ખૂબ જ ઊંચો હોય
- જો તમારી પાસે પહેલેથી અનેક EMI ચાલુ હોય
- જો ખરીદી ફક્ત ઈચ્છા હોય, જરૂરિયાત ન હોય
- જો તમારો Credit Score પહેલેથી નબળો હોય
Smart EMI માટે ટિપ્સ
- હંમેશા No-Cost EMI ને પ્રાધાન્ય આપો – વ્યાજ બચાવવા માટે
- Total Cost ની ગણતરી કરો – ફક્ત માસિક હપ્તા પર ધ્યાન ન આપો, કુલ ખર્ચ જુઓ
- EMI Tenure ટૂંકી રાખો – લાંબા ગાળાની EMI વધુ વ્યાજ લે છે
- એક સાથે અનેક EMI ટાળો – બજેટ પર નિયંત્રણ રાખવા માટે
- Terms & Conditions ફરજીયાત વાંચો – Foreclosure charges અને hidden fees ચેક કરો
નિષ્કર્ષ
Credit Card થી EMI કરવું એ કોઈ ખરાબ નિર્ણય નથી, પરંતુ તે કેવી રીતે અને ક્યારે ઉપયોગ કરવામાં આવે છે તેની પર બધો આધાર રહે છે. જો તમે સમજદારીપૂર્વક, જરૂરિયાત મુજબ અને No-Cost EMI જેવા વિકલ્પોનો ઉપયોગ કરો છો, તો તે તમારા માટે ફાયદાકારક બની શકે છે. પરંતુ જો તેનો બેજવાબદારીપૂર્વક ઉપયોગ કરવામાં આવે, તો તે દેવું અને નાણાકીય તણાવનું કારણ બની શકે છે.
નોંધ: આ લેખ ફક્ત સામાન્ય માહિતી માટે છે. કોઈપણ નાણાકીય નિર્ણય લેતા પહેલા તમારા ફાઈનાન્શિયલ એડવાઈઝરની સલાહ લેવી હિતાવહ છે.