
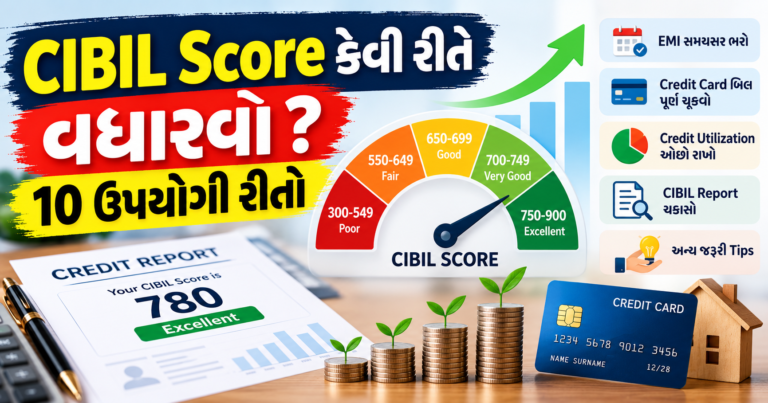
તમે ક્યારેય બેંકમાં Personal Loan, Home Loan અથવા Credit Card માટે અરજી કરી છે? જો કરી હશે તો CIBIL Score વિશે જરૂર સાંભળ્યું હશે. ઘણી વખત વ્યક્તિની આવક સારી હોવા છતાં બેંક લોન મંજૂર કરતી નથી. તેનું એક કારણ ખરાબ Credit History અથવા ઓછો CIBIL Score હોઈ શકે છે.
આજના સમયમાં લોન અને ક્રેડિટ કાર્ડનો ઉપયોગ વધ્યો છે. પરંતુ EMI સમયસર ન ભરવી, Credit Card નું બિલ બાકી રાખવું અથવા વારંવાર નવી લોન માટે અરજી કરવી જેવી ભૂલો તમારી Credit Profile પર અસર કરી શકે છે.
તો પ્રશ્ન એ છે કે CIBIL Score કેવી રીતે વધારવો? શું ખરાબ સ્કોર ફરી સુધારી શકાય? અને સારો સ્કોર બનાવવા માટે કેટલો સમય લાગે?
આ લેખમાં આપણે How to Increase CIBIL Score વિષયને સરળ ગુજરાતી ભાષામાં સમજીશું. સાથે એવી 10 વ્યવહારુ રીતો જાણીશું જે તમારી Credit History સુધારવામાં મદદરૂપ થઈ શકે છે.
CIBIL Score શું છે?
CIBIL Score એ ત્રણ અંકનો આંકડો છે, જે સામાન્ય રીતે 300 થી 900 વચ્ચે હોય છે. તે તમારી લોન, ક્રેડિટ કાર્ડ અને અગાઉની ચુકવણીના રેકોર્ડના આધારે તૈયાર થાય છે.
ભારતમાં TransUnion CIBIL એક Credit Information Company છે. બેંકો અને અન્ય નાણાકીય સંસ્થાઓ પાસેથી મળતી Credit Information ના આધારે તે વ્યક્તિનો Credit Report અને Score તૈયાર કરે છે.
સરળ ભાષામાં કહીએ તો, તમે અગાઉ લીધેલા ઉધારની ચુકવણી કેટલી જવાબદારીપૂર્વક કરી છે તેનો અંદાજ મેળવવામાં CIBIL Score મદદ કરે છે.
જો તમે EMI અને Credit Card Bill સમયસર ભરો છો, તો તે તમારી Credit History માટે અનુકૂળ બાબત છે. બીજી તરફ ચુકવણીમાં વારંવાર વિલંબ થવાથી સ્કોર પર નકારાત્મક અસર પડી શકે છે.
કેટલો CIBIL Score સારો ગણાય?
TransUnion CIBIL મુજબ 700 થી ઉપરનો સ્કોર સામાન્ય રીતે સારો ગણાય છે. જોકે અલગ બેંકો અને નાણાકીય સંસ્થાઓના લોન મંજૂરીના માપદંડ અલગ હોઈ શકે છે.
| CIBIL Score | સામાન્ય સમજ |
|---|---|
| 300 થી 549 | નબળી Credit Profile દર્શાવી શકે |
| 550 થી 649 | સુધારાની જરૂર હોઈ શકે |
| 650 થી 699 | મધ્યમ Credit Profile |
| 700 થી 749 | સામાન્ય રીતે સારો સ્કોર |
| 750 થી 900 | મજબૂત Credit Profile દર્શાવી શકે |
નોંધ: ઉપરના વિભાગો વાચકોને સમજાવવા માટેના સામાન્ય વર્ગીકરણ છે. આ RBI અથવા તમામ બેંકો દ્વારા નક્કી કરાયેલા સત્તાવાર Loan Approval Slabs નથી.
750 કે તેથી વધુ સ્કોર હોવા છતાં લોન મળવાની ગેરંટી નથી. બેંક તમારી આવક, નોકરી, હાલની EMI, અગાઉની ચુકવણી અને પોતાની Credit Policy પણ તપાસે છે.
CIBIL Score કઈ બાબતોથી પ્રભાવિત થાય છે?
CIBIL Score સુધારવાની રીતો જાણતા પહેલાં તેને અસર કરતી બાબતો સમજવી જરૂરી છે.
- Payment History: લોનની EMI અને Credit Card Bill સમયસર ભરવાની ટેવ.
- Credit Utilization: ઉપલબ્ધ Credit Limit માંથી કેટલો ભાગ વપરાય છે.
- Credit Enquiries: નવી લોન અથવા Credit Card માટે થતી અરજીઓ.
- Credit Mix: Secured અને Unsecured Credit નો પ્રકાર અને ઉપયોગ.
- Credit History: જૂના ખાતાઓ અને ચુકવણીનો રેકોર્ડ.
- Credit Report Accuracy: રિપોર્ટમાં દર્શાવેલી માહિતીની ચોકસાઈ.
આ બાબતોના ચોક્કસ ગણિતીય વજન વિશે જાહેરમાં એકસરખો નિયમ ઉપલબ્ધ નથી. તેથી કોઈ એક પગલું ભરવાથી સ્કોર ચોક્કસ કેટલા Points વધશે એવું કહી શકાય નહીં.
CIBIL Score વધારવાની 10 ઉપયોગી રીતો
1. Loan EMI હંમેશા સમયસર ભરો
CIBIL Score સુધારવા માટે સૌથી મહત્વની ટેવોમાંથી એક છે EMI ની સમયસર ચુકવણી.
જો તમારી Personal Loan, Home Loan, Vehicle Loan અથવા અન્ય કોઈ લોન ચાલુ હોય, તો તેની Due Date પહેલાં ખાતામાં પૂરતા પૈસા રાખો.
ઘણી વખત વ્યક્તિ પાસે પૈસા હોવા છતાં બેંક ખાતામાં Balance ઓછું હોવાથી Auto-Debit નિષ્ફળ જાય છે. આવી સ્થિતિમાં Late Payment Charges લાગવાની સાથે Credit History પર પણ અસર થઈ શકે છે.
આથી EMI માટે મોબાઇલ Reminder રાખો અથવા યોગ્ય Auto-Debit વ્યવસ્થા કરો. Auto-Debit ચાલુ હોય તો પણ ચુકવણી સફળ થઈ છે કે નહીં તે તપાસો.
જો અગાઉની EMI બાકી હોય તો બેંકનો સંપર્ક કરીને બાકી રકમ, ચાર્જ અને ચુકવણીની યોગ્ય રીત જાણો.
2. Credit Card નું સંપૂર્ણ બિલ સમયસર ભરો
Credit Card વાપરતા લોકો ઘણી વખત Minimum Due અને Total Amount Due વચ્ચેનો તફાવત સમજતા નથી.
ધારો કે તમારા Credit Card નું કુલ બિલ ₹20,000 છે અને Minimum Due ₹1,000 દર્શાવવામાં આવ્યું છે.
માત્ર ₹1,000 ભરવાથી કાર્ડની શરતો અનુસાર તાત્કાલિક Overdue સ્થિતિ ટાળી શકાય છે, પરંતુ બાકી રકમ પર વ્યાજ અને અન્ય લાગુ પડતા ચાર્જ થઈ શકે છે. Minimum Due ની ચુકવણી પણ સમયસર થવી જરૂરી છે.
તેથી શક્ય હોય ત્યાં સુધી દર મહિને Statement માં દર્શાવેલી સંપૂર્ણ બાકી રકમ Due Date પહેલાં ચૂકવવાનો પ્રયાસ કરો.
જો સંપૂર્ણ રકમ ભરવી મુશ્કેલ હોય તો કાર્ડનો નવો ઉપયોગ મર્યાદિત કરો અને બાકી રકમ ઘટાડવાની યોજના બનાવો.
3. Credit Utilization Ratio ઓછો રાખો
Credit Utilization એટલે તમારી કુલ ઉપલબ્ધ Credit Limit માંથી કેટલો ભાગ ઉપયોગમાં લેવાયો છે.
ઉદાહરણ તરીકે, તમારી Credit Card Limit ₹50,000 છે અને તમે ₹15,000 નો ઉપયોગ કર્યો છે.
તો Credit Utilization ની ગણતરી આ પ્રમાણે થશે:
Credit Utilization = (વપરાયેલી રકમ ÷ Credit Limit) × 100
અહીં (₹15,000 ÷ ₹50,000) × 100 = 30% થાય છે.
| Credit Limit | વપરાયેલી રકમ | Utilization |
|---|---|---|
| ₹50,000 | ₹5,000 | 10% |
| ₹50,000 | ₹15,000 | 30% |
| ₹50,000 | ₹35,000 | 70% |
| ₹50,000 | ₹45,000 | 90% |
સામાન્ય માર્ગદર્શિકા તરીકે ઘણા લોકો 30% કરતાં ઓછો Utilization રાખવાનું લક્ષ્ય પસંદ કરે છે. પરંતુ 30% કોઈ સત્તાવાર ગેરંટીવાળી મર્યાદા નથી અને તેનાથી ઓછો ઉપયોગ પણ ચોક્કસ Score Increase ની ખાતરી આપતો નથી.
મુખ્ય બાબત એ છે કે વારંવાર Credit Limit ની નજીક સુધી ખર્ચ કરવાનું ટાળો અને તમારા બજેટ પ્રમાણે બિલ ચૂકવો.
4. એકસાથે ઘણી Loan Applications ન કરો
કેટલાક લોકો લોન મેળવવા માટે એકસાથે ઘણી બેંકોમાં અરજી કરે છે. પરંતુ દરેક નવી Credit Application વખતે સંબંધિત સંસ્થા તમારી Credit Report તપાસી શકે છે.
આવી તપાસને સામાન્ય રીતે Hard Enquiry કહેવામાં આવે છે.
ટૂંકા સમયમાં ઘણી Hard Enquiries થવાથી તમારી Credit Profile પર અસર પડી શકે છે. તેનાથી લોન આપનાર સંસ્થાને એવું પણ લાગી શકે છે કે તમે વારંવાર નવા Credit ની જરૂરિયાત અનુભવો છો.
લોન માટે અરજી કરતાં પહેલાં વ્યાજદર, Processing Fee, Eligibility અને અન્ય શરતોની સરખામણી કરો. ત્યારબાદ યોગ્ય વિકલ્પ પસંદ કરીને અરજી કરો.
પોતાનો Credit Score તપાસવો સામાન્ય રીતે Soft Enquiry છે અને તેનાથી Score ઘટતો નથી.
5. જૂના Credit Card બિનજરૂરી રીતે બંધ ન કરો
જો તમારું જૂનું Credit Card લાંબા સમયથી સારી રીતે ચાલે છે, તો તે તમારી Credit History નો ઉપયોગી ભાગ હોઈ શકે છે.
જૂનું કાર્ડ બંધ કરવાથી ઉપલબ્ધ કુલ Credit Limit ઘટી શકે છે. પરિણામે બાકીના કાર્ડનો Credit Utilization Ratio વધી શકે છે.
પરંતુ તેનો અર્થ એવો નથી કે દરેક જૂનું કાર્ડ ચાલુ જ રાખવું જોઈએ.
જો કાર્ડ પર વધુ Annual Fee લાગે, ખર્ચ પર નિયંત્રણ ન રહેતું હોય અથવા તેની જરૂર ન હોય, તો તેને બંધ કરવું યોગ્ય બની શકે છે.
કાર્ડ બંધ કરતાં પહેલાં તમામ બાકી રકમ ચૂકવો, Reward Points અને Auto-Payments તપાસો તથા Closure Confirmation મેળવો.
6. Credit Report માં ભૂલો છે કે નહીં તે તપાસો
ક્યારેક Credit Report માં ખોટી માહિતી જોવા મળી શકે છે. ઉદાહરણ તરીકે, તમે લોન ચૂકવી દીધી હોવા છતાં તે ચાલુ દર્શાવાય અથવા કોઈ ચુકવણી ખોટી રીતે Overdue દેખાય.
આવી ભૂલોને અવગણવી નહીં.
તમારી CIBIL Report માં નીચેની માહિતી તપાસો:
- નામ, જન્મતારીખ અને ઓળખ સંબંધિત વિગતો.
- તમારા નામે દર્શાવેલી લોન અને Credit Cards.
- Loan Outstanding અને Account Status.
- Payment History અને Overdue Amount.
- અજાણી Credit Enquiries અથવા Accounts.
ભૂલ જણાય તો CIBIL ની સત્તાવાર Dispute પ્રક્રિયા દ્વારા ફરિયાદ કરો અને જરૂરી હોય ત્યાં સંબંધિત બેંક અથવા NBFC ને પણ જાણ કરો.
CIBIL પોતે બેંક દ્વારા આપવામાં આવેલા સાચા રેકોર્ડને મનસ્વી રીતે બદલી શકતું નથી. સુધારા માટે માહિતી આપનાર સંસ્થાની ચકાસણી જરૂરી બની શકે છે.
7. Loan Settlement કરતાં સંપૂર્ણ Closure સમજદારીપૂર્વક પસંદ કરો
જ્યારે કોઈ વ્યક્તિ સંપૂર્ણ લોન ચૂકવી શકતી નથી ત્યારે કેટલીક સંસ્થાઓ સાથે Settlement ની વ્યવસ્થા થઈ શકે છે.
પરંતુ Loan Settlement અને Loan Closure બંને અલગ બાબતો છે.
Loan Closure: લોનની તમામ લાગુ પડતી બાકી રકમ ચૂકવીને ખાતું નિયમ મુજબ બંધ કરવું.
Loan Settlement: લોન આપનાર સંસ્થા સાથે સંમત થયેલી રકમ ચૂકવીને મૂળ કરાર કરતાં ઓછી રકમમાં બાકી દાવાનું સમાધાન કરવું.
Settlement ની નોંધ ભવિષ્યમાં લોન આપનાર સંસ્થાઓ માટે નકારાત્મક સંકેત બની શકે છે.
જો સંપૂર્ણ ચુકવણી શક્ય હોય તો સામાન્ય રીતે યોગ્ય Closure મેળવવું વધુ સારું છે. પરંતુ ગંભીર નાણાકીય મુશ્કેલીમાં Settlement જરૂરી બને તો તેની શરતો, Credit Report પર અસર અને લેખિત પુરાવા સમજીને નિર્ણય લો.
ચુકવણી પૂર્ણ થયા પછી NOC અથવા No Dues Certificate મેળવો અને થોડા સમય બાદ Credit Report માં Account Status તપાસો.
8. Secured અને Unsecured Credit સમજદારીથી વાપરો
લોન મુખ્યત્વે Secured અને Unsecured પ્રકારની હોઈ શકે છે.
Secured Loan માં સામાન્ય રીતે ઘર, વાહન અથવા અન્ય યોગ્ય સંપત્તિ સુરક્ષા તરીકે હોય છે. Unsecured Loan માં આવી સંપત્તિ આધારિત સુરક્ષા હોવી જરૂરી નથી.
બંને પ્રકારના Credit નો જવાબદારીપૂર્વક ઉપયોગ તમારી Credit Profile માટે ઉપયોગી બની શકે છે.
પરંતુ માત્ર Credit Mix સુધારવા માટે નવી લોન લેવી યોગ્ય નથી. નવી લોન સાથે વ્યાજ, Processing Fee અને ચુકવણીની જવાબદારી પણ આવે છે.
જ્યારે ખરેખર નાણાકીય જરૂરિયાત હોય ત્યારે જ તમારી ચુકવણીની ક્ષમતા પ્રમાણે Credit પસંદ કરો.
9. Joint Loan અને Guarantor ની જવાબદારી સમજો
ઘણા લોકો પરિવારના સભ્ય સાથે Joint Loan લે છે અથવા ઓળખીતાની લોનમાં Guarantor બને છે.
આવી સ્થિતિમાં સંબંધિત કરાર પ્રમાણે તમારી પણ નાણાકીય જવાબદારી હોઈ શકે છે.
જો Joint Borrower અથવા મુખ્ય લોન લેનાર વ્યક્તિ સમયસર EMI ન ભરે, તો તેની અસર તમારી Credit History પર પણ પડી શકે છે.
આથી કોઈની લોનમાં સહ-અરજદાર અથવા Guarantor બનતાં પહેલાં તમામ શરતો વાંચો.
પહેલેથી આવી જવાબદારી હોય તો સંબંધિત લોનની ચુકવણી નિયમિત થાય છે કે નહીં તેની સમયાંતરે ખાતરી કરો.
10. CIBIL Score અને Report નિયમિત તપાસો
Credit Score એક વખત તપાસીને ભૂલી જવાની બાબત નથી. તમારી ચુકવણી, નવા Credit Accounts અને રિપોર્ટ થયેલી માહિતી પ્રમાણે તેમાં ફેરફાર થઈ શકે છે.
RBI ની વ્યવસ્થા અનુસાર પાત્ર વ્યક્તિને દરેક Calendar Year માં Credit Information Company પાસેથી એક Free Full Credit Report, Credit Score સહિત, મેળવવાનો અધિકાર છે.
તમે TransUnion CIBIL ની સત્તાવાર વેબસાઇટ પરથી ઉપલબ્ધ Free Score અથવા Report ની સુવિધા તપાસી શકો છો.
દર થોડા મહિને Credit Report તપાસવાથી ભૂલો, અજાણી લોન અથવા બાકી ચુકવણી જેવી બાબતો વહેલી ઓળખવામાં મદદ મળે છે.
ખાસ કરીને મોટી લોન માટે અરજી કરવાની યોજના હોય તો અગાઉથી Credit Profile તપાસવી ઉપયોગી છે.
Free માં CIBIL Score કેવી રીતે ચેક કરવો?
તમારો CIBIL Score તપાસવા માટે સત્તાવાર TransUnion CIBIL વેબસાઇટનો ઉપયોગ કરી શકો છો.
- www.cibil.com વેબસાઇટ ખોલો.
- Free CIBIL Score અથવા સંબંધિત વિકલ્પ પસંદ કરો.
- જરૂરી Registration અને Identity Verification પ્રક્રિયા પૂર્ણ કરો.
- ઉપલબ્ધ Score અને Credit Report તપાસો.
- કોઈ ખોટી માહિતી હોય તો સત્તાવાર Dispute પ્રક્રિયા અનુસરો.
ફ્રી સુવિધા, ઓળખ ચકાસણી અને વધારાની Paid Services ની શરતો સમય પ્રમાણે બદલાઈ શકે છે. કોઈપણ Paid Subscription લેતાં પહેલાં તેની જરૂરિયાત તપાસો.
તમારા PAN, OTP, Password અથવા અન્ય સંવેદનશીલ વિગતો અજાણી વેબસાઇટ કે વ્યક્તિ સાથે શેર ન કરો.
CIBIL Score 600 થી 750 કરવામાં કેટલો સમય લાગે?
આ પ્રશ્નનો કોઈ એક નિશ્ચિત જવાબ નથી.
ધારો કે કોઈ વ્યક્તિનો CIBIL Score 600 છે. તે તમામ EMI સમયસર ભરવાનું શરૂ કરે, Credit Card ની બાકી રકમ ઘટાડે અને રિપોર્ટમાં રહેલી ભૂલો સુધરાવે.
આ પગલાં તેની Credit Profile માટે ઉપયોગી થઈ શકે છે. પરંતુ તેનો સ્કોર ત્રણ મહિના, છ મહિના કે એક વર્ષમાં ચોક્કસ 750 થશે એવું કહી શકાય નહીં.
સુધારાની ગતિ અગાઉની ચુકવણીનો ઇતિહાસ, બાકી દેવું, નવા Credit Accounts અને અન્ય પરિબળો પર આધાર રાખે છે.
ભારતમાં 1 જાન્યુઆરી 2025 થી Credit Information Reporting માટે પખવાડિયાના આધારે માહિતી અપડેટ કરવાની વ્યવસ્થા લાગુ કરવામાં આવી છે. છતાં નવી માહિતી Report માં દેખાવા અને Score બદલાવા વચ્ચે સમય લાગી શકે છે.
તેથી ઝડપી પરિણામના વચનોને બદલે લાંબા ગાળે સારી Credit Habits જાળવવા પર ધ્યાન આપો.
CIBIL Score ખરાબ હોય તો શું કરવું?
જો તમારો સ્કોર ઓછો હોય તો સૌપ્રથમ તેનું કારણ શોધો. માત્ર સ્કોર જોઈને તરત નવી લોન લેવી અથવા કોઈ Paid Service ખરીદવી જરૂરી નથી.
- તમારી સંપૂર્ણ Credit Report મેળવો.
- કઈ EMI અથવા Credit Card Payment બાકી છે તે તપાસો.
- બાકી ચુકવણી માટે વ્યવહારુ યોજના બનાવો.
- અજાણી અથવા ખોટી Entry માટે Dispute નોંધાવો.
- નવી લોન માટે ઉતાવળમાં વારંવાર અરજી ન કરો.
- દર મહિને તમારી પ્રગતિ તપાસો.
જો તમારી આવક કરતાં EMI અને અન્ય દેવાની જવાબદારી વધુ હોય, તો લોન આપનાર સંસ્થા સાથે યોગ્ય ચુકવણી વિકલ્પ અંગે વાત કરો.
CIBIL Score જ નથી તો શું કરવું?
કેટલાક લોકોના Credit Report માં NA અથવા NH દર્શાવાય છે. તેનો અર્થ ઘણી વખત પૂરતી Credit History ઉપલબ્ધ નથી એવો થાય છે.
ખાસ કરીને પ્રથમ નોકરી શરૂ કરનાર વ્યક્તિ અથવા અગાઉ ક્યારેય લોન કે Credit Card ન લીધું હોય તેવી વ્યક્તિને આવી સ્થિતિ જોવા મળી શકે છે.
આનો અર્થ એ નથી કે વ્યક્તિ ખરાબ Borrower છે.
જો ખરેખર Credit ની જરૂર હોય તો પોતાની આવક અને ચુકવણીની ક્ષમતા પ્રમાણે યોગ્ય વિકલ્પ પસંદ કરો. કેટલીક સંસ્થાઓમાં Fixed Deposit સામે Secured Credit Card નો વિકલ્પ ઉપલબ્ધ હોઈ શકે છે.
પરંતુ માત્ર સ્કોર બનાવવા માટે દેવું લેવું જરૂરી નથી. Credit Product ની Fees, Interest અને અન્ય શરતો સમજવી મહત્વપૂર્ણ છે.
CIBIL Score સુધારવા માટે 90 દિવસનો Action Plan
| સમયગાળો | શું કરવું? |
|---|---|
| પ્રથમ 30 દિવસ | Credit Report તપાસો, ભૂલો ઓળખો અને બાકી ચુકવણીનું આયોજન કરો. |
| 31 થી 60 દિવસ | સમયસર EMI ભરો, Credit Card Balance ઘટાડો અને બિનજરૂરી અરજીઓ ટાળો. |
| 61 થી 90 દિવસ | Account Status તપાસો, Dispute ની સ્થિતિ જાણો અને બજેટની સમીક્ષા કરો. |
આ 90 દિવસનો પ્લાન સારી નાણાકીય ટેવો વિકસાવવા માટે છે. તેનાથી 90 દિવસમાં સ્કોર વધવાની કે ચોક્કસ Points નો સુધારો થવાની ગેરંટી નથી.
CIBIL Score વિશેની સામાન્ય ગેરસમજો
વધુ પગાર એટલે વધુ CIBIL Score?
જરૂરી નથી. આવક લોન મંજૂરીમાં મહત્વપૂર્ણ હોઈ શકે છે, પરંતુ CIBIL Score મુખ્યત્વે Credit History અને સંબંધિત માહિતી પર આધારિત છે.
પોતાનો CIBIL Score ચેક કરવાથી સ્કોર ઘટે છે?
ના. પોતાનો Score તપાસવો સામાન્ય રીતે Soft Enquiry છે. તેનાથી સ્કોર ઘટતો નથી.
તમામ લોન બંધ કરવાથી તરત સ્કોર વધી જાય?
જરૂરી નથી. લોનની ચુકવણી મહત્વપૂર્ણ છે, પરંતુ Credit History, Reporting અને અન્ય પરિબળોને કારણે Score બદલાવામાં સમય લાગી શકે છે.
કોઈ એજન્ટ પૈસા લઈને ખરાબ Credit History દૂર કરી શકે?
સાચી અને માન્ય Credit Information મનસ્વી રીતે દૂર કરાવવાની ખાતરી આપતા દાવાઓથી સાવચેત રહો. ખોટી માહિતી માટે સત્તાવાર Dispute પ્રક્રિયા ઉપલબ્ધ છે.
વારંવાર પૂછાતા પ્રશ્નો (FAQs)
1. CIBIL Score કેવી રીતે વધારવો?
EMI અને Credit Card Bill સમયસર ભરો, Credit Utilization ઓછો રાખો, વારંવાર નવી લોન માટે અરજી કરવાનું ટાળો અને Credit Report માં રહેલી ભૂલો સુધરાવો.
2. 750 CIBIL Score સારો ગણાય?
750 સામાન્ય રીતે સારો CIBIL Score ગણાય છે. જોકે લોન મંજૂરી માટે આવક, હાલની જવાબદારીઓ અને બેંકની Credit Policy પણ મહત્વપૂર્ણ છે.
3. CIBIL Score 30 દિવસમાં વધી શકે?
કેટલીક પરિસ્થિતિઓમાં રિપોર્ટમાં ફેરફાર દેખાઈ શકે છે, પરંતુ 30 દિવસમાં સ્કોર વધવાની કોઈ ગેરંટી નથી.
4. EMI મોડી ભરવાથી CIBIL Score ઘટે?
મોડી ચુકવણી Credit History પર નકારાત્મક અસર કરી શકે છે. અસર ચુકવણીના વિલંબ અને અન્ય પરિબળો પર આધારિત હોય છે.
5. Credit Card ન હોય તો CIBIL Score બની શકે?
હા. બેંક અથવા નાણાકીય સંસ્થા દ્વારા યોગ્ય રીતે રિપોર્ટ થતી લોનની Credit History પરથી પણ Score બની શકે છે.
6. Free માં CIBIL Report મળી શકે?
હા. RBI ની વ્યવસ્થા મુજબ પાત્ર વ્યક્તિને દરેક Calendar Year માં એક Free Full Credit Report, Score સહિત, મેળવવાની સુવિધા છે.
7. Credit Report માં ખોટી Loan Entry હોય તો શું કરવું?
સંબંધિત Credit Information Company પાસે Dispute નોંધાવો અને જરૂરી હોય ત્યાં લોન આપનાર સંસ્થાનો સંપર્ક કરો. પુરાવા અને Complaint Reference સાચવી રાખો.
8. CIBIL Score 900 હોવો જરૂરી છે?
ના. 900 સર્વોચ્ચ સ્કોર છે, પરંતુ દરેક લોન માટે 900 જરૂરી નથી. મંજૂરીનો અંતિમ નિર્ણય લોન આપનાર સંસ્થા કરે છે.
9. Loan Settlement થી CIBIL Score પર અસર થાય?
Settlement ની નોંધ ભવિષ્યની Credit Assessment પર નકારાત્મક અસર કરી શકે છે. નિર્ણય પહેલાં Settlement અને Full Closure વચ્ચેનો તફાવત સમજો.
10. CIBIL Score સુધારવા માટે નવી લોન લેવી જોઈએ?
માત્ર Score વધારવા માટે નવી લોન લેવી યોગ્ય નથી. ખરેખર જરૂર હોય અને ચુકવણીની ક્ષમતા હોય ત્યારે જ Credit Product પસંદ કરો.
નિષ્કર્ષ
સારો CIBIL Score એક દિવસમાં તૈયાર થતો નથી. તે સમયસર ચુકવણી, સમજદારીપૂર્વક Credit નો ઉપયોગ અને જવાબદાર નાણાકીય વ્યવહારનું પરિણામ હોઈ શકે છે.
જો તમારો સ્કોર ઓછો હોય તો નિરાશ થવાને બદલે તેની પાછળનાં કારણો શોધો. બાકી ચુકવણીનું આયોજન કરો, Credit Report તપાસો અને બિનજરૂરી દેવું વધારવાનું ટાળો.
સૌથી મહત્વની વાત એ છે કે માત્ર સારો Score મેળવવા માટે નહીં, પરંતુ તમારી નાણાકીય સ્થિતિ મજબૂત બનાવવા માટે સારી Credit Habits વિકસાવો.
સત્તાવાર માહિતી અને સંદર્ભો
- TransUnion CIBIL – Frequently Asked Questions
- CIBIL – Credit Score and Loan Basics
- CIBIL – Understanding Your Credit Report
- RBI – Financial Awareness Messages
- RBI Complaint Management System
Financial Disclaimer: આ લેખ માત્ર સામાન્ય નાણાકીય માહિતી અને શૈક્ષણિક હેતુ માટે છે. તેમાં દર્શાવેલી રીતો અનુસરવાથી CIBIL Score ચોક્કસ વધશે અથવા લોન મંજૂર થશે તેની કોઈ ગેરંટી નથી. Credit Score અને Loan Eligibility વ્યક્તિગત Credit History તથા સંબંધિત સંસ્થાની નીતિઓ પર આધાર રાખે છે. કોઈપણ લોન, Credit Card અથવા નાણાકીય નિર્ણય લેતાં પહેલાં તેની શરતો અને ખર્ચ તપાસો. જરૂર જણાય તો યોગ્ય નાણાકીય નિષ્ણાતની સલાહ લો.