
પ્રસ્તાવના
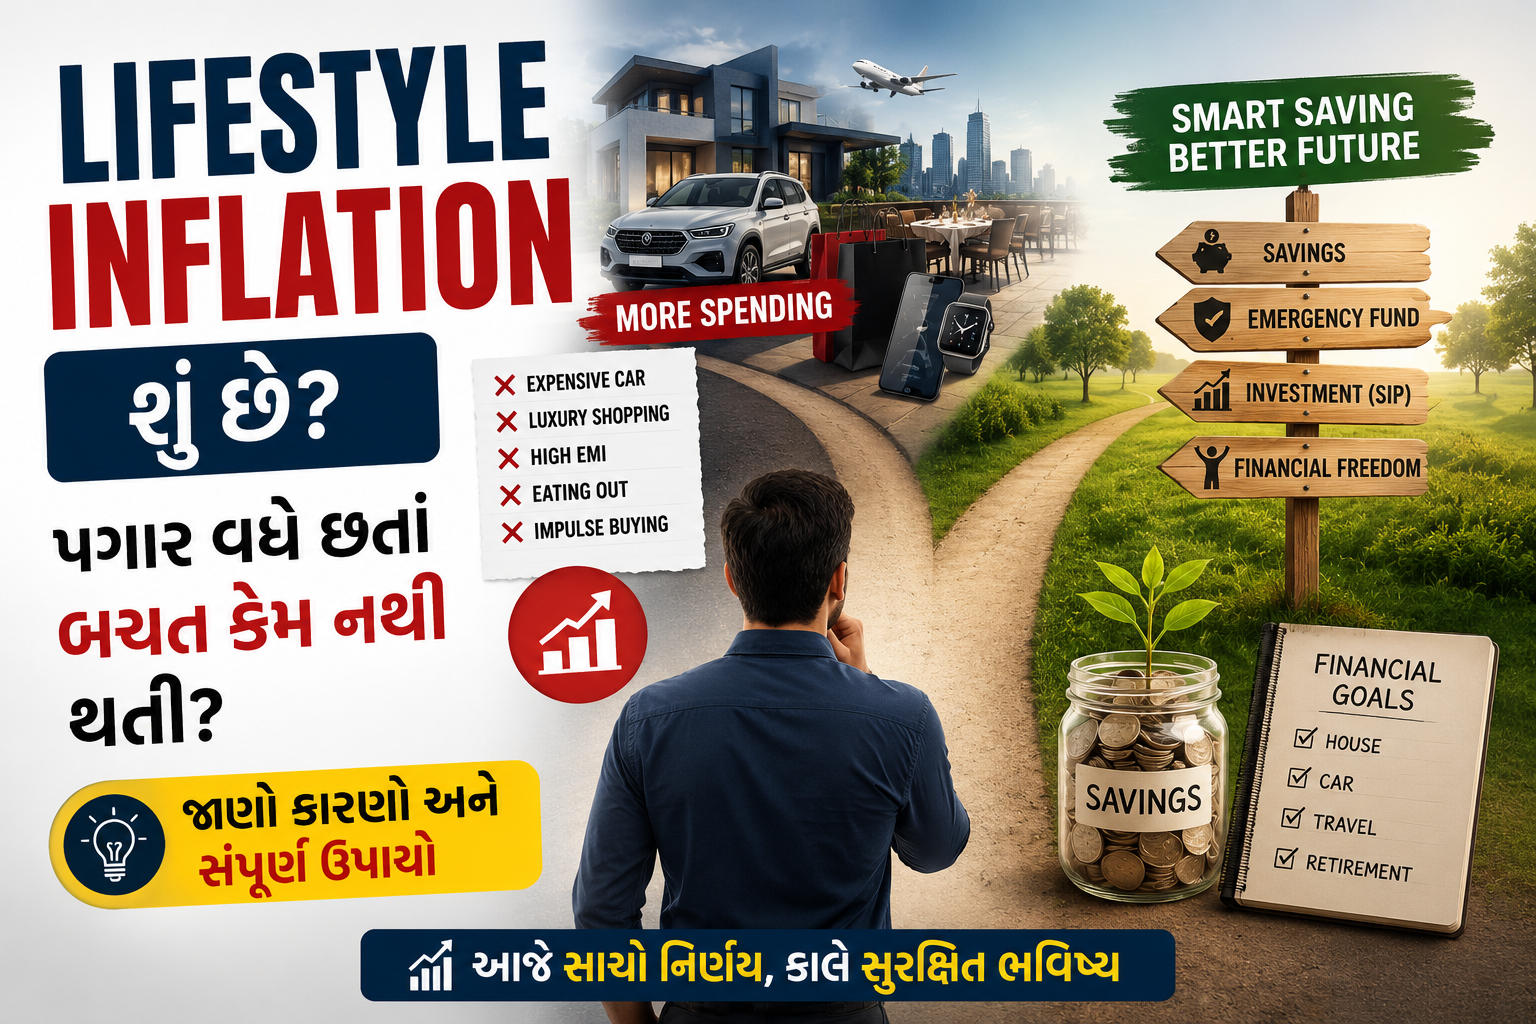
શું તમારા મન માં કોઇ દિવસ એવો પ્રશ્ન આવ્યો છે કે, તમારો પગાર દર વર્ષે વધે છે, છતાં મહિનાના અંતે હાથ ઉ૫ર કંઈ બચતું નથી? જો હા, તો તમને જણાવું કે આ સમસ્યામાં તમે એકલા નથી. આ સમસ્યા હાલમાં ઘણાં નાના એટલે કે મઘ્યમ વર્ગિય ૫રિવારો માં ઘર કરી ગઇ છે. આ સમસ્યાનું નામ છે Lifestyle Inflation — એટલે કે “જીવનશૈલી ફુગાવો”. આ એક એવી નાણાંકીય સમસ્યાની આદત છે જે ધીમે ધીમે તમારી કમાણીની સાથે તમારા ખર્ચને પણ વધારી દે છે, અને પરિણામે બચત ક્યાંય દેખાતી નથી. જેનાં કારણે લોકોમાં માનસિક અને નાણાંકીય થાક જોવા મળે છે.
આ લેખમાં આપણે સમજીશું કે Lifestyle Inflation શું છે, તે કેમ થાય છે, તેની અસરો શું છે, અને સૌથી અગત્યનું — તેનાથી કેવી રીતે બચી શકાય.
Lifestyle Inflation એટલે શું?
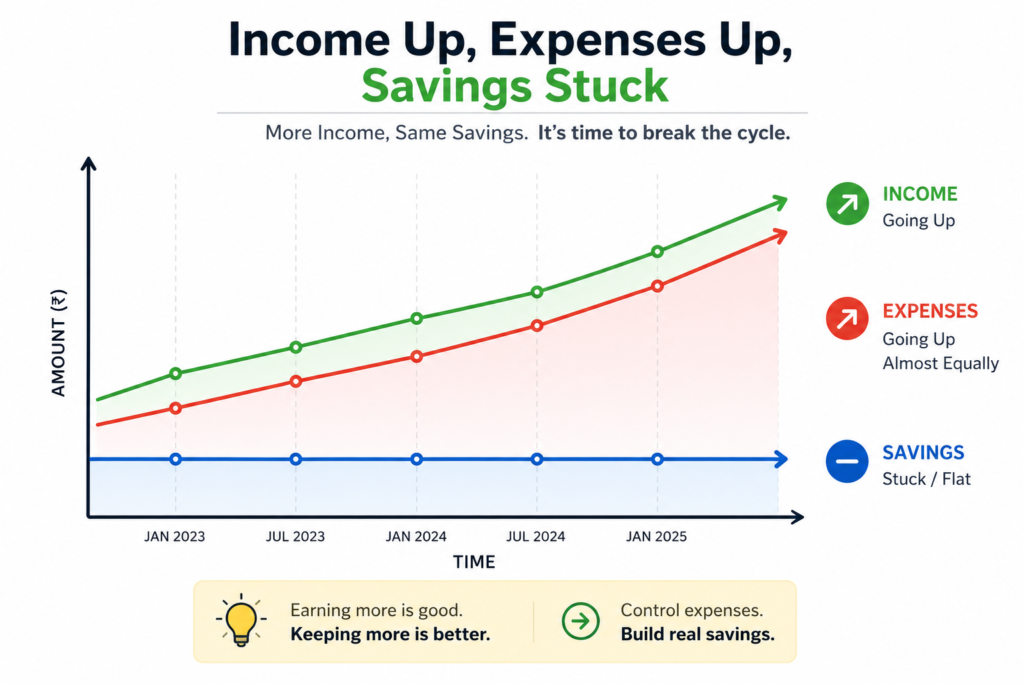
Lifestyle Inflation (જેને Lifestyle Creep પણ કહેવાય છે) એ એવી સમસ્યા છે જેમાં વ્યક્તિની આવક વધે છે. ૫ણ તેની સાથે-સાથે તેનો ખર્ચ પણ એ જ પ્રમાણમાં અથવા તેનાથી પણ વધારે વધી જાય છે. પરિણામે, આવક વધવા છતાં બચતનું પ્રમાણ એટલું જ રહે છે અથવા નહિવત થઇ જાય છે. તેને સરળ ભાષામાં એમ કહેવાય છે કે, “આવક કરતા જાવક વઘારે”.
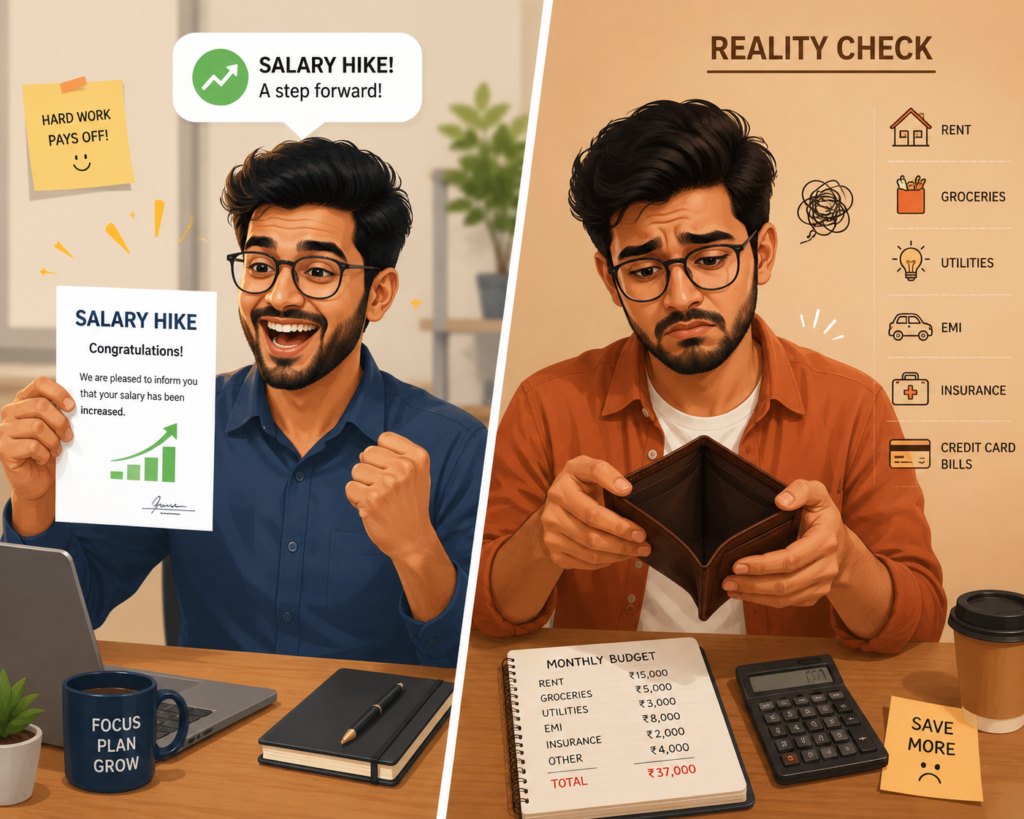
ઉદાહરણ તરીકે — જ્યારે તમને પ્રમોશન મળે અથવા પગાર વધારો થાય, ત્યારે તમે:
- જૂનો ફોન બદલીને નવો મોંઘો ફોન લો છો
- નાના ઘરમાંથી મોટા ભાડાના ઘરમાં શિફ્ટ થાવ છો
- વારંવાર બહાર જમવા જવાનું શરૂ કરો છો
- કારનું EMI અથવા નવી બાઇક લેવાનું વિચારો છો
એક કહેવત પ્રમાણે આ બધું “થોડું ઈનામ પોતાની જાતને આપવું” જેવું લાગે છે, પણ સમય જતાં આ આદત તમારી નાણાકીય પ્રગતિને રોકી દે છે. અને એક પ્રકારનો માનસિક તણાવ ઉભો થાય છેે.
પગાર વધે છતાં બચત કેમ નથી થતી? — મુખ્ય કારણો
૧. સામાજિક દબાણ અને દેખાડો
જ્યારે આસપાસના મિત્રો કે સહકર્મચારીઓ મોંઘી વસ્તુઓ ખરીદે છે, ત્યારે આપણને પણ એવું જ કરવાનું મન થાય છે. ઘણા લોકો ફકત દેખાવો કરવા માટે તેના કરતા ૫ણ વઘુ મોંઘી વસ્તુઓ ખરીદવા લાગે છે. જે હાલ જરૂરી નથી હોતી આવી બિનજરૂરી ખરીદીને “Social Comparison” કહેવામાં આવે છે. જે Lifestyle Inflation નું સૌથી મોટું કારણ છે.
૨. “હું આ લાયક છું” ની માનસિકતા
ઘણા લોકો એવુ ૫ણ વિચારતા હોય છે કે હવે મારો ૫ગાર વઘી ગયેલ છે. તેથી હવે હું આ ખર્ચ કરવાને લાયક છું. આ વિચારસરણી ટૂંકા ગાળે સારી લાગે છે, પણ લાંબા ગાળે નાણાકીય લક્ષ્યોને નુકસાન પહોંચાડે છે. અને આર્થિક ભીંંસ માં જકડાઇ જાય છે.
૩. બજેટ ન બનાવવો
ઘણા લોકો બચત કરવા માટેનું અને ખર્ચ કરવા માટેનું બજેટ બનાવતા નથી. એટલે કે, કેટલા રૂપિયા મહિનાનાં અંતમાં હાથમાં આવે છે. અને તેને કેટલા ટકા માં ખર્ચ કરવો અથવા કેટલા ટકા બચાવવા તેનું બજેટ બનાવતા નથી. તેઓ ફક્ત જૂની આદત મુજબ ખર્ચ કરતા રહે છે, અને વધારાના પૈસા આપોઆપ બિનજરૂરી ખર્ચમાં વહી જાય છે. જેથી બચતનાં નામે નહિવત રકમ રહી જાય છે.
૪. EMI અને લોનની સરળ ઉપલબ્ધતા
આ સમસ્યા હાલમાં દરેક મિડલ કલાસ ૫રિવારોમાં ઘર કરી ગઇ છે. આજના આ આઘુનિક યુગમાં ક્રેડિટ કાર્ડ મળવું એક આમ વાત થઇ ગઇ છે. ઘણા બઘા કાર્ડ તમને કોઇ૫ણ ખર્ચા વગર મળી જાય છે. અને તે કાર્ડની એાફર જોઇને લોકો તેનો આડેઘડ ઉ૫યોગ કરે છે. અને ૫છી તેેેનું બિલ ભરવા માટે ક્રેડિટ કાર્ડ માંંથી તે બિલનું EMI કરાવે છે. જેના કારણે લોકો પોતાની ક્ષમતા કરતાં વધારે ખર્ચ કરવા લાગે છે. અને છેલ્લે નાણાંકીય સંકટ અનુભવે છે.
૫. નાણાકીય લક્ષ્યોનો અભાવ
જો તમારી પાસે સ્પષ્ટ બચત લક્ષ્ય ન હોય (જેમ કે ઘર ખરીદવું, રિટાયરમેન્ટ ફંડ, ઈમરજન્સી ફંડ), તો વધારાની આવક કોઈ દિશા વગર ખર્ચાઈ જાય છે. માટે શરૂઆત માં કોઇ એક લક્ષ બનાવવું અનિવાર્ય છે. જેથી તમારી બચત વેડફાઇ નહી. અને તમે તેનો ઉ૫યોગ જરૂરી સમયે સંકોચ વિના કરી શકો.
ઉદાહરણ સાથે સમજીએ
નીચેનું ટેબલ બતાવે છે કે પગાર વધવા છતાં Lifestyle Inflation ના કારણે બચત સ્થિર રહે છે અથવા મૂૂળ માસિક ૫ગારના ટકાવારી પ્રમાણે બચત ઘટતી જાય છે :
| વર્ષ | માસિક પગાર (₹) | માસિક ખર્ચ (₹) | બચત (₹) | બચત ટકાવારી |
|---|---|---|---|---|
| વર્ષ ૧ | ૩૦,૦૦૦ | ૨૪,૦૦૦ | ૬,૦૦૦ | ૨૦% |
| વર્ષ ૨ (પ્રમોશન) | ૪૦,૦૦૦ | ૩૪,૦૦૦ | ૬,૦૦૦ | ૧૫% |
| વર્ષ ૩ (પગાર વધારો) | ૫૦,૦૦૦ | ૪૫,૦૦૦ | ૫,૦૦૦ | ૧૦% |
| વર્ષ ૪ (પ્રમોશન) | ૬૫,૦૦૦ | ૬૦,૦૦૦ | ૫,૦૦૦ | ૭.૭% |
જેમ તમે જોઈ શકો છો, પગાર બમણાથી પણ વધારે વધ્યો, પણ બચતની રકમ લગભગ એટલી જ રહી — અને ટકાવારીની દ્રષ્ટિએ તો ઘટી પણ ગઈ. આ જ છે Lifestyle Inflation ની અસલી તસવીર.
Lifestyle Inflation ની લાંબા ગાળાની અસરો
- રિટાયરમેન્ટ પ્લાનિંગમાં વિલંબ: પૂરતી બચત ન થવાથી નિવૃત્તિ માટે જરૂરી ફંડ ભેગું કરવામાં મુશ્કેલી પડે છે.
- ઈમરજન્સી ફંડનો અભાવ: અચાનક આવતી તબીબી કે અન્ય મુશ્કેલીઓ સામે નાણાકીય સુરક્ષા નહિવત રહે છે.
- દેવાનું ભારણ: EMI અને ક્રેડિટ કાર્ડના બિલ વધતા જાય છે અને આર્થિક સંકટ અનુુુુુંભવાય છે.
- નાણાકીય તણાવ: સારી કમાણી છતાં માનસિક શાંતિનો અભાવ રહે છે
- રોકાણની તકો ગુમાવવી: કંપાઉન્ડિંગનો ફાયદો વહેલી બચતથી મળે છે, જે Lifestyle Inflation ના કારણે ચૂકી જવાય છે
પોતાની જાત ને Lifestyle Inflation થી કેવી રીતે દુર રાખવું ?
૧. 50-30-20 નિયમ અપનાવો
મહિનાનાં અંત જયારે તમારી આવક આવે ત્યારે સૌ પ્રથમ તમારી આવકને આ રીતે વહેંચો:
- 50% જરૂરી ખર્ચ (ઘરભાડું, જમવાનું, બિલ)
- 30% ઈચ્છાઓ (મનોરંજન, શોખ)
- 20% બચત અને રોકાણ
૨. પગાર વધે એટલે તરત તમારી બચત ટકાવારી પણ વધારો કરો
જ્યારે પણ તમને પગાર વધારો મળે, ત્યારે વધારાની રકમનો ઓછામાં ઓછો ૫૦% ભાગ સીધો બચત/રોકાણમાં નાખવાનો નિયમ બનાવો — બાકીના ૫૦% ભાગથી જ જીવનશૈલી સુધારો.
૩. ઓટોમેટિક SIP અથવા RD શરૂ કરો
પગાર આવે એ જ દિવસે અમુક રકમ ઓટોમેટિક રીતે SIP કે Recurring Deposit માં ટ્રાન્સફર થાય એવી વ્યવસ્થા કરો, જેથી ખર્ચ કરતા પહેલા બચત થઈ જાય.
૪. મોટા ખર્ચ પહેલા ૨૪ કલાક રાહ જુઓ
કોઈપણ મોટી ખરીદી કરતા પહેલા ૨૪-૪૮ કલાકનો સમય લો. મોટાભાગે તાત્કાલિક ઈચ્છા ઓછી થઈ જાય છે.
૫. નાણાકીય લક્ષ્યો નક્કી કરો
સ્પષ્ટ, માપી શકાય તેવા લક્ષ્યો બનાવો — જેમ કે “૫ વર્ષમાં ઘર માટે ડાઉન પેમેન્ટ ભેગું કરવું” — જેથી પૈસાનો ઉપયોગ દિશાહીન ન થાય.
૬. ખર્ચ ટ્રેક કરો
દર મહિને તમારો ખર્ચ નોંધો. આનાથી ખબર પડશે કે ક્યાં બિનજરૂરી ખર્ચ થઈ રહ્યો છે.
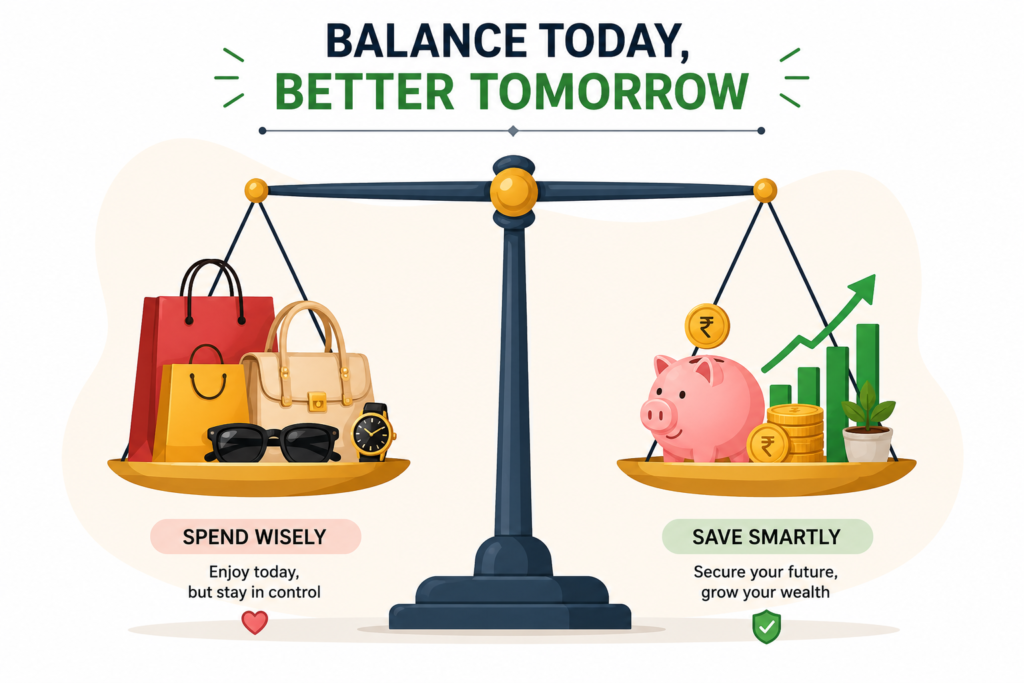
એક વાત યાદ રાખવા જેવી છે કે, પૈસાવાળા તે નથી જે સૌથી વધુ કમાય છે, પરંતુ તે છે જે સૌથી વધુ બચાવે અને સમજદારીથી રોકાણ કરે છે.
નિષ્કર્ષ
Lifestyle Inflation એ કોઈ ખરાબ વસ્તુ નથી — સફળતાની સાથે થોડી જીવનશૈલી સુધારવી સ્વાભાવિક છે. પણ જ્યારે તે તમારી બચત અને નાણાકીય ભવિષ્ય પર અસર કરવા લાગે, ત્યારે તેને નિયંત્રિત કરવું જરૂરી બની જાય છે. જેથી કરીને તમારે નાંણાકીય સમસ્યાનો સામનો કરવો ન ૫ડે.
યાદ રાખો — પગાર વધારો એ બચત વધારવાની તક છે, ખર્ચ વધારવાની નહીં. થોડી શિસ્ત અને યોગ્ય પ્લાનિંગ સાથે, તમે તમારી જીવનશૈલી પણ માણી શકો છો અને સાથે-સાથે મજબૂત નાણાકીય ભવિષ્ય પણ બનાવી શકો છો.
જરૂરી નોંઘ: આ લેખ ફક્ત સામાન્ય માહિતી માટે છે. વ્યક્તિગત નાણાકીય નિર્ણયો લેતા પહેલા પ્રમાણિત નાણાકીય સલાહકારની સલાહ લેવી જરૂરી છે.
1 thought on “Lifestyle Inflation શું છે? પગાર વધે છતાં બચત કેમ નથી થતી?”